Debiti con Fisco e INPS: come un piccolo imprenditore ha evitato il fallimento
Oltre 400.000 euro di debiti con Fisco e INPS, nessun bene da vendere, un’attività da portare avanti. Sembra una situazione senza uscita. Eppure, ad agosto 2026, il Tribunale di Bologna ha approvato un accordo che permette a questo piccolo imprenditore di continuare a lavorare e di chiudere i conti con i creditori pagando una cifra sostenibile.
In questo articolo spieghiamo, senza paroloni, com’è andata e che cosa può insegnare a chi si trova in una situazione simile.
Che cos’è il concordato minore
Il concordato minore è una procedura prevista dalla legge per chi ha più debiti di quanti ne possa pagare, ma non è una grande impresa. Pensiamo a professionisti, artigiani, piccoli commercianti, ditte individuali.
In pratica funziona così:
-
Il debitore, con l’aiuto di un Organismo di Composizione della Crisi (OCC), prepara una proposta: «Non riesco a pagare tutto, ma posso pagare questa cifra, in questi tempi».
-
L’OCC controlla i conti e scrive una relazione per il giudice.
-
I creditori votano la proposta.
-
Se la proposta è seria e approvata, il Tribunale la rende definitiva (si dice che la «omologa»).
Il vantaggio principale è che il debitore può continuare a lavorare. Non deve chiudere l’attività: anzi, sono proprio i guadagni futuri a servire per pagare i creditori.
La storia: il caso di Bologna
Il protagonista è un agente di commercio con una ditta individuale. Per anni i suoi guadagni sono stati bassi e non è riuscito a versare contributi e tasse. Poi un grave lutto in famiglia ha reso tutto più difficile, e i debiti si sono accumulati.
La situazione di partenza:
-
Debiti: oltre 419.000 euro, quasi tutti verso INPS e Fisco.
-
Beni da vendere: nessuno di valore.
-
Lavoro: un contratto di agenzia ancora attivo, con un guadagno minimo garantito di 3.900 euro lordi al mese.
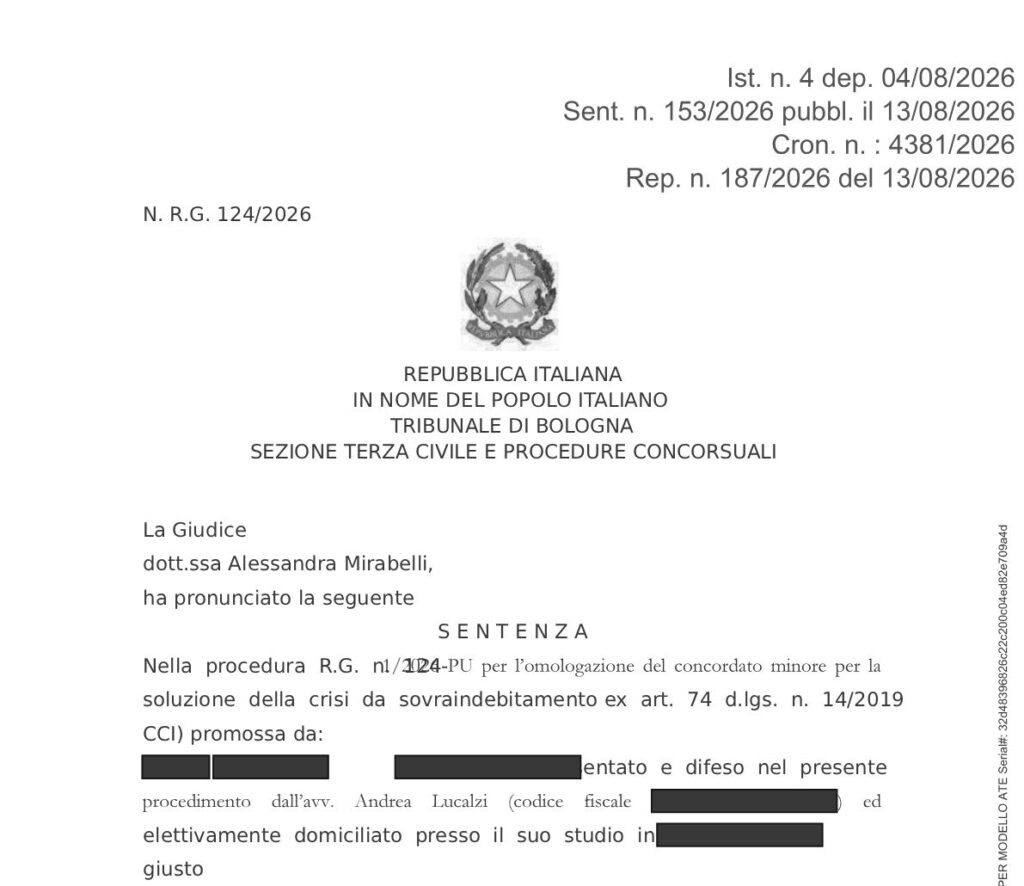
Ad aprile 2026 ha presentato la domanda di concordato minore. Il 13 agosto 2026 il Tribunale di Bologna l’ha approvata (sentenza n. 153/2026).
Come funzionava il piano
Il debitore ha offerto ai creditori 27.000 euro in 54 mesi (quattro anni e mezzo), in media circa 500 euro al mese. I soldi arrivano da due fonti diverse:
-
Il suo lavoro: 159 euro al mese, per un totale di 8.586 euro.
-
L’aiuto di un familiare: 18.414 euro, versati in nove rate semestrali da 2.046 euro. È un regalo (in termini legali, una «liberalità»), promesso per iscritto e valido solo se il Tribunale approva il concordato.
I creditori sono stati divisi in tre gruppi («classi»), perché per legge alcuni crediti hanno la precedenza su altri:
|
Gruppo |
Chi c’è |
Quanto ricevono |
Chi paga |
|
1 |
INPS e Fisco con la precedenza più alta |
12,04% del credito |
Il debitore, con il suo reddito |
|
2 |
Altri crediti con precedenza, ma senza beni su cui rifarsi |
5,26% del credito |
Il familiare |
|
3 |
Crediti «normali», senza precedenza |
2,74% del credito |
Il familiare |
Le percentuali sembrano basse. Ma va ricordato che, senza questo accordo, i creditori avrebbero ottenuto molto meno: non c’erano beni da vendere e l’aiuto del familiare non sarebbe mai arrivato.
Un dettaglio importante: le spese per avvocato e commercialista sono pagate dal familiare, a parte, senza togliere nulla ai creditori.
Rottamazione quinquies e concordato: si possono usare insieme
C’è un altro elemento interessante. Mentre la procedura era in corso, il debitore ha aderito anche alla rottamazione quinquies, la definizione agevolata delle cartelle prevista dalla Legge di Bilancio 2026.
Risultato: il debito complessivo è sceso da circa 419.000 a circa 291.000 euro.
La legge lo consente espressamente: i debiti inseriti nel concordato minore possono essere «rottamati» e pagati con i tempi e le modalità decisi dal Tribunale.
Attenzione però a non confondere le due cose:
-
la rottamazione riduce quanto si deve;
-
l’aiuto del familiare aumenta quanto si può pagare.
Sono due strumenti diversi, che qui hanno lavorato insieme. Ma la rottamazione non vale per tutti i debiti, e va valutata caso per caso con un professionista.
Il voto dei creditori e la decisione del giudice
I creditori hanno ricevuto la proposta a luglio 2026. Ecco com’è andata:
-
nessuno ha votato contro;
-
la Camera di Commercio ha votato a favore;
-
tutti gli altri non hanno risposto.
Nel concordato minore, chi non risponde entro il termine viene considerato favorevole. È la legge a stabilirlo. Per questo la proposta è risultata approvata.
Il voto però non basta. Il giudice deve comunque controllare che il piano sia realistico. In questo caso ha verificato due cose:
-
che il contratto di agenzia garantisse davvero al debitore un reddito sufficiente (il contratto esisteva già dal 2015, quindi era «collaudato»);
-
che il familiare avesse davvero le risorse per mantenere la promessa, guardando i documenti sul suo patrimonio.
Controllato tutto, il Tribunale ha approvato il concordato. Ora l’OCC vigila sui pagamenti e ogni sei mesi riferisce al giudice.
Cosa ci insegna questo caso
-
Non servono beni da vendere. Si può accedere al concordato minore anche senza casa o patrimonio, se si continua a lavorare.
-
L’aiuto di un familiare può fare la differenza. Non è obbligatorio, ma rende l’offerta più interessante per i creditori. Deve però essere messo per iscritto, con importi, scadenze e prova che chi aiuta può davvero permetterselo.
-
I debiti con Fisco e INPS si possono ridurre. Anche quelli pubblici rientrano nell’accordo e possono essere pagati solo in parte.
-
Rottamazione e concordato possono convivere. Usati insieme, possono abbassare molto il peso complessivo.
-
Il silenzio dei creditori aiuta. Chi non risponde viene contato come favorevole.
-
Serve un piano credibile. Il giudice non approva promesse vaghe: i numeri devono stare in piedi.
In conclusione
Avere debiti che non si riescono a pagare non significa per forza dover chiudere l’attività. Il concordato minore permette di ripartire: si paga quello che è realmente possibile, si continua a lavorare e, alla fine del piano, ci si libera dei debiti residui.
Ogni situazione è diversa e va studiata con attenzione. Se hai una partita IVA o una piccola attività e i debiti ti stanno schiacciando, il primo passo è rivolgerti a un Organismo di Composizione della Crisi o a un professionista esperto di sovraindebitamento.
Articolo tratto da un contributo dell’Avv. Elena Ceserani sulla sentenza del Tribunale di Bologna n. 153/2026 del 13 agosto 2026.